Domain geschäftszentrum.de kaufen?
Wir ziehen mit dem Projekt
geschäftszentrum.de um.
Sind Sie am Kauf der Domain
geschäftszentrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftszentrum.de kaufen?
Welche Vorteile bieten Gewerbeparks für Unternehmen in Bezug auf Standort, Infrastruktur und Networking-Möglichkeiten?
Gewerbeparks bieten Unternehmen die Möglichkeit, sich an einem zentralen Standort niederzulassen, der gut an das Verkehrsnetz angebunden ist und somit die Erreichbarkeit für Kunden und Lieferanten erleichtert. Die Infrastruktur in Gewerbeparks ist in der Regel gut ausgebaut, was den Unternehmen eine effiziente Nutzung von Ressourcen ermöglicht. Zudem bieten Gewerbeparks oft Networking-Möglichkeiten, da sich dort verschiedene Unternehmen aus unterschiedlichen Branchen ansiedeln, was den Austausch von Know-how und die Bildung von Kooperationen fördert. Dies kann für Unternehmen neue Geschäftsmöglichkeiten eröffnen und ihre Wettbewerbsfähigkeit stärken. **
Welche Vorteile bieten Coworking-Spaces für Selbstständige, Start-ups und etablierte Unternehmen in Bezug auf Kosteneffizienz, Networking-Möglichkeiten und Flexibilität?
Coworking-Spaces bieten Selbstständigen, Start-ups und etablierten Unternehmen die Möglichkeit, Kosten zu sparen, da sie sich die Infrastruktur und Ressourcen teilen können. Zudem ermöglichen sie ein breites Netzwerk an potenziellen Geschäftspartnern, Kunden und Mentoren, was die Chancen auf erfolgreiche Kooperationen und Geschäftsabschlüsse erhöht. Die Flexibilität, die Coworking-Spaces bieten, ermöglicht es den Nutzern, ihre Arbeitsumgebung an ihre Bedürfnisse anzupassen und sich bei Bedarf in verschiedenen Städten oder Ländern niederzulassen, ohne langfristige Verpflichtungen einzugehen. Darüber hinaus fördern Coworking-Spaces die Kreativität und Innovation durch den Austausch von Ideen und die Zusammenarbeit mit Gleichgesinnten. **

Ähnliche Suchbegriffe für Körperschaftsteuergesetz
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
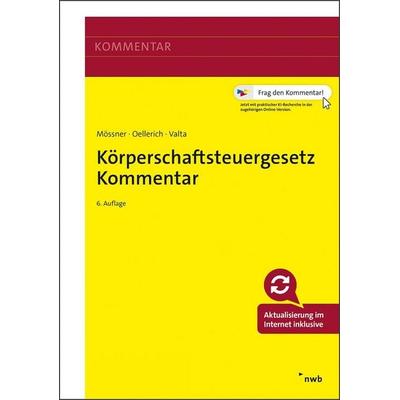
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Vorteile bieten Coworking-Spaces für Selbstständige, Start-ups und etablierte Unternehmen in Bezug auf Kosteneffizienz, Networking-Möglichkeiten und Flexibilität?
Coworking-Spaces bieten Selbstständigen, Start-ups und etablierten Unternehmen die Möglichkeit, Kosten zu sparen, da sie sich die Infrastruktur und Ressourcen teilen können. Zudem ermöglichen sie ein breites Netzwerk an potenziellen Geschäftspartnern, Kunden und Mentoren, was die Chancen auf erfolgreiche Kooperationen und Geschäftsabschlüsse erhöht. Die Flexibilität, die Coworking-Spaces bieten, ermöglicht es den Nutzern, ihre Arbeitsumgebung an ihre Bedürfnisse anzupassen und sich bei Bedarf schnell zu vergrößern oder zu verkleinern. Darüber hinaus bieten Coworking-Spaces oft auch zusätzliche Dienstleistungen wie Veranstaltungen, Schulungen und Beratung, die den Nutzern helfen, ihr Geschäft weiterzuentwickeln. **
-
Wie finde ich den richtigen Standort und die passende Ausstattung für mein Büro?
1. Überlege dir, welche Anforderungen dein Büro erfüllen muss, wie z.B. Größe, Lage und Infrastruktur. 2. Recherchiere verschiedene Standorte, vergleiche Mietpreise und prüfe die Verkehrsanbindung. 3. Besichtige potenzielle Büroflächen persönlich, achte auf die Ausstattung und prüfe, ob sie deinen Anforderungen entspricht. **
-
Was sind die Vorteile von Coworking-Spaces für Selbstständige, Start-ups und etablierte Unternehmen in Bezug auf Kosteneffizienz, Networking und Flexibilität?
Coworking-Spaces bieten Selbstständigen, Start-ups und etablierten Unternehmen die Möglichkeit, Kosten zu sparen, da sie sich die Infrastruktur und Ressourcen teilen können, anstatt alles alleine zu finanzieren. Zudem ermöglichen sie ein starkes Networking, da man in Kontakt mit anderen Unternehmern und Fachleuten kommt, was zu potenziellen Kooperationen, Kunden oder Mentoren führen kann. Die Flexibilität, die Coworking-Spaces bieten, ermöglicht es den Nutzern, ihre Arbeitsumgebung je nach Bedarf anzupassen, sei es durch die Anmietung von zusätzlichen Arbeitsplätzen oder die Nutzung von Besprechungsräumen. Darüber hinaus können Unternehmen durch die Nutzung von Coworking-Spaces ihre Präsenz in verschiedenen Städten oder Ländern ausbauen, ohne langfristige Mietvertr **
-
Welche Ausstattung sollte ein effektiver Konferenzraum heutzutage haben und warum?
Ein effektiver Konferenzraum sollte über eine gute Audio- und Videoausstattung verfügen, um eine reibungslose Kommunikation zu gewährleisten. Außerdem sind moderne Präsentationstechnologien wie Bildschirme oder Beamer wichtig, um Inhalte anschaulich darzustellen. Eine gute Internetverbindung ist ebenfalls unerlässlich, um externe Teilnehmer problemlos einzubinden und auf digitale Ressourcen zugreifen zu können. **
Wie kann ich einen Konferenzraum effizient für verschiedene Veranstaltungen nutzen? Welche Ausstattung ist für einen modernen Konferenzraum unverzichtbar?
Um einen Konferenzraum effizient für verschiedene Veranstaltungen zu nutzen, sollte er flexibel gestaltet sein und über eine gute technische Ausstattung verfügen, wie z.B. WLAN, Beamer und Konferenztelefone. Zudem ist es wichtig, dass der Raum über ausreichend Sitzgelegenheiten, Tische und eine gute Beleuchtung verfügt. Eine flexible Raumgestaltung mit verschiebbaren Möbeln und modularen Trennwänden kann ebenfalls helfen, den Raum für verschiedene Veranstaltungen anzupassen. **
Welche Ausstattung sollte ein Konferenzraum haben, um effektive Besprechungen zu ermöglichen?
Ein Konferenzraum sollte über eine gute technische Ausstattung verfügen, wie z.B. Beamer, Bildschirme und Videokonferenzsysteme. Zudem sollten ausreichend Sitzgelegenheiten, Tische und Schreibutensilien vorhanden sein. Eine angenehme Atmosphäre mit guter Belüftung, ausreichend Licht und Ruhe ist ebenfalls wichtig für effektive Besprechungen. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bieten Gewerbeparks für Unternehmen in Bezug auf Standort, Infrastruktur und Networking-Möglichkeiten?
Gewerbeparks bieten Unternehmen die Möglichkeit, sich an einem zentralen Standort niederzulassen, der gut an das Verkehrsnetz angebunden ist und somit die Erreichbarkeit für Kunden und Lieferanten erleichtert. Die Infrastruktur in Gewerbeparks ist in der Regel gut ausgebaut, was den Unternehmen eine effiziente Nutzung von Ressourcen ermöglicht. Zudem bieten Gewerbeparks oft Networking-Möglichkeiten, da sich dort verschiedene Unternehmen aus unterschiedlichen Branchen ansiedeln, was den Austausch von Know-how und die Bildung von Kooperationen fördert. Dies kann für Unternehmen neue Geschäftsmöglichkeiten eröffnen und ihre Wettbewerbsfähigkeit stärken. **
-
Welche Vorteile bieten Coworking-Spaces für Selbstständige, Start-ups und etablierte Unternehmen in Bezug auf Kosteneffizienz, Networking-Möglichkeiten und Flexibilität?
Coworking-Spaces bieten Selbstständigen, Start-ups und etablierten Unternehmen die Möglichkeit, Kosten zu sparen, da sie sich die Infrastruktur und Ressourcen teilen können. Zudem ermöglichen sie ein breites Netzwerk an potenziellen Geschäftspartnern, Kunden und Mentoren, was die Chancen auf erfolgreiche Kooperationen und Geschäftsabschlüsse erhöht. Die Flexibilität, die Coworking-Spaces bieten, ermöglicht es den Nutzern, ihre Arbeitsumgebung an ihre Bedürfnisse anzupassen und sich bei Bedarf in verschiedenen Städten oder Ländern niederzulassen, ohne langfristige Verpflichtungen einzugehen. Darüber hinaus fördern Coworking-Spaces die Kreativität und Innovation durch den Austausch von Ideen und die Zusammenarbeit mit Gleichgesinnten. **
-
Welche Vorteile bieten Coworking-Spaces für Selbstständige, Start-ups und etablierte Unternehmen in Bezug auf Kosteneffizienz, Networking-Möglichkeiten und Flexibilität?
Coworking-Spaces bieten Selbstständigen, Start-ups und etablierten Unternehmen die Möglichkeit, Kosten zu sparen, da sie sich die Infrastruktur und Ressourcen teilen können. Zudem ermöglichen sie ein breites Netzwerk an potenziellen Geschäftspartnern, Kunden und Mentoren, was die Chancen auf erfolgreiche Kooperationen und Geschäftsabschlüsse erhöht. Die Flexibilität, die Coworking-Spaces bieten, ermöglicht es den Nutzern, ihre Arbeitsumgebung an ihre Bedürfnisse anzupassen und sich bei Bedarf schnell zu vergrößern oder zu verkleinern. Darüber hinaus bieten Coworking-Spaces oft auch zusätzliche Dienstleistungen wie Veranstaltungen, Schulungen und Beratung, die den Nutzern helfen, ihr Geschäft weiterzuentwickeln. **
-
Wie finde ich den richtigen Standort und die passende Ausstattung für mein Büro?
1. Überlege dir, welche Anforderungen dein Büro erfüllen muss, wie z.B. Größe, Lage und Infrastruktur. 2. Recherchiere verschiedene Standorte, vergleiche Mietpreise und prüfe die Verkehrsanbindung. 3. Besichtige potenzielle Büroflächen persönlich, achte auf die Ausstattung und prüfe, ob sie deinen Anforderungen entspricht. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
-
Was sind die Vorteile von Coworking-Spaces für Selbstständige, Start-ups und etablierte Unternehmen in Bezug auf Kosteneffizienz, Networking und Flexibilität?
Coworking-Spaces bieten Selbstständigen, Start-ups und etablierten Unternehmen die Möglichkeit, Kosten zu sparen, da sie sich die Infrastruktur und Ressourcen teilen können, anstatt alles alleine zu finanzieren. Zudem ermöglichen sie ein starkes Networking, da man in Kontakt mit anderen Unternehmern und Fachleuten kommt, was zu potenziellen Kooperationen, Kunden oder Mentoren führen kann. Die Flexibilität, die Coworking-Spaces bieten, ermöglicht es den Nutzern, ihre Arbeitsumgebung je nach Bedarf anzupassen, sei es durch die Anmietung von zusätzlichen Arbeitsplätzen oder die Nutzung von Besprechungsräumen. Darüber hinaus können Unternehmen durch die Nutzung von Coworking-Spaces ihre Präsenz in verschiedenen Städten oder Ländern ausbauen, ohne langfristige Mietvertr **
-
Welche Ausstattung sollte ein effektiver Konferenzraum heutzutage haben und warum?
Ein effektiver Konferenzraum sollte über eine gute Audio- und Videoausstattung verfügen, um eine reibungslose Kommunikation zu gewährleisten. Außerdem sind moderne Präsentationstechnologien wie Bildschirme oder Beamer wichtig, um Inhalte anschaulich darzustellen. Eine gute Internetverbindung ist ebenfalls unerlässlich, um externe Teilnehmer problemlos einzubinden und auf digitale Ressourcen zugreifen zu können. **
-
Wie kann ich einen Konferenzraum effizient für verschiedene Veranstaltungen nutzen? Welche Ausstattung ist für einen modernen Konferenzraum unverzichtbar?
Um einen Konferenzraum effizient für verschiedene Veranstaltungen zu nutzen, sollte er flexibel gestaltet sein und über eine gute technische Ausstattung verfügen, wie z.B. WLAN, Beamer und Konferenztelefone. Zudem ist es wichtig, dass der Raum über ausreichend Sitzgelegenheiten, Tische und eine gute Beleuchtung verfügt. Eine flexible Raumgestaltung mit verschiebbaren Möbeln und modularen Trennwänden kann ebenfalls helfen, den Raum für verschiedene Veranstaltungen anzupassen. **
-
Welche Ausstattung sollte ein Konferenzraum haben, um effektive Besprechungen zu ermöglichen?
Ein Konferenzraum sollte über eine gute technische Ausstattung verfügen, wie z.B. Beamer, Bildschirme und Videokonferenzsysteme. Zudem sollten ausreichend Sitzgelegenheiten, Tische und Schreibutensilien vorhanden sein. Eine angenehme Atmosphäre mit guter Belüftung, ausreichend Licht und Ruhe ist ebenfalls wichtig für effektive Besprechungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.